新規事業の撤退基準とは?|41社調査と18社事例でわかる決め方・判断基準・撤退ラインの設計法
新規事業の撤退基準とは、事業を続けるか撤退するかを判断するために、あらかじめ定めておく条件や指標のことです。
ただし、撤退基準は単なる管理ツールではありません。どのような基準を設けるか、あるいは設けないかという判断そのものに、新規事業に対する考え方や覚悟が表れます。
本記事では、新規事業支援を専門とするunlockが、41社への独自調査と18社の撤退ライン事例をもとに、撤退基準の定義から指標の選び方、企業規模に応じた設計法、意思決定の体制づくりまでを解説します。
新規事業の撤退基準とは|「あれば良い・無くても良い」ものではなく経営思想そのもの
新規事業の撤退基準は、事業の成否を判断するための物差しです。しかし同時に、新規事業に対する思想そのものでもあります。
この章では、撤退基準の定義と、撤退がなぜ難しいのか、そして基準を持つことのメリットを整理したうえで、本記事全体の結論の概略をお伝えします。
撤退基準とは事業を畳む条件を事前に定めた物差し
新規事業の撤退基準とは、事業を開始する前に「この条件を満たせなければ撤退する」と定めておく判断基準のことです。
KPIの達成率や投資回収期間、貢献利益の推移、市場環境の変化など、定量と定性の両面から設定するのが一般的です。こうした基準をあらかじめ持っておくことで、事業が計画通りに進まない場合でも、感情に流されず冷静な判断を下しやすくなります。
参考記事:

大企業向け・仮説検証型KPI設計と撤退基準による新規事業の進め方
ただし、撤退基準は設定すれば安心というものではありません。
例えば、サントリーのビール事業は黒字化するまでに45年を要しました。もし厳密な撤退基準を設けてそれに従っていたなら、今日のプレミアムモルツは生まれていなかった可能性があります。反対に、スズキのスペイン事業であるサンタナ社では、明確な撤退基準がないまま13年間ズルズルと事業を続けた結果、当時の経常利益に匹敵する100億円規模の損失を出しています。
つまり、撤退基準はあれば良いものでも、無くても良いものでもありません。この両面を理解したうえで設計することが、撤退基準を正しく機能させるための出発点になります。スズキの事例は、第2章で詳しく取り上げます。
撤退は仕掛けることの10倍の勇気がいる
新規事業は、始めるよりも終わらせるほうがはるかに難しいと言われています。ソフトバンクグループの孫正義氏も、この点についてこう述べています。
失敗するのは撤退の時機を見きわめられなかったときだ。しかし退却は勝負を仕掛けることの10倍の勇気がいる。
では、なぜ撤退にはこれほどの勇気が必要なのでしょうか。
それは、少しでもチャンスに見える要素が残っている限り、どの角度から見ても正しいと言い切れる撤退が存在しないからです。認知科学の領域でも、撤退の意思決定は確率的にしか決まらないことが指摘されています。
ある人には成功確率が10%に見えても、別の人には60%に見えるかもしれません。仮に関係者全員が10%だと判断したとしても、それはゼロではない。やめた後に「あのとき続けていれば」と思う可能性は常に残ります。
加えて、行動経済学のプロスペクト理論は、人間が確率を正しく認知できないことを示しています。低い確率は実際よりも高く感じてしまい、逆に高い確率では不安のほうが勝つ。この心理的な歪みが、撤退の判断をさらに難しくしています。プロスペクト理論と撤退判断の関係は、第3章で改めて取り上げます。
こうした心理的なバイアスに振り回されないために必要なのが、冷静なときにあらかじめ定めておく物差しとしての撤退基準です。
撤退基準を持つ4つのメリット
撤退基準を事前に定めておくことで得られるメリットは、大きく4つあります。
1つ目は、素早い意思決定ができることです。撤退基準がなければ、事業が成功しているのか失敗しているのかすら曖昧なまま時間が過ぎていきます。基準があれば数値で状況を把握できるため、判断の先送りを防ぎ、取り返しのつかない状態に陥る前に手を打つことができます。
2つ目は、損失を最小限に抑えられることです。致命傷になる前に手を引ける。この安心感は、新規事業を運営するうえで非常に重要です。撤退基準があることで、企業の体力を温存し、次の挑戦に使えるリソースを守ることができます。
3つ目は、チームのモチベーションを維持できることです。いつ終わるかわからない曖昧な状態は、メンバーの士気を最も削ぎます。いつまでに何をクリアすればよいかが明確であれば、チームは集中力を保ちやすくなりますし、自分たちを適度に追い込むこともできます。
4つ目は、挑戦の数を増やせることです。見落とされがちですが、撤退基準があるからこそ、致命傷にならない範囲で多くの挑戦に踏み切れるようになります。株式会社サイバーエージェントの藤田晋氏も自身のブログで「それを可能にするのが、撤退ルールなのです」と述べています。撤退基準は挑戦を止めるためのものではなく、挑戦を増やすための仕組みです。
参考記事:

新規事業の失敗確率
本記事の結論|法則ではなく自分の頭で考えて判断するための基準
本記事の結論を述べます。撤退基準とは、事業を続けるか撤退するかを判断するために、あらかじめ自社の状況に合わせて設計しておく物差しです。これは何ヶ月以内にこの数字を達成できなければ撤退する、といった画一的な法則ではなく、業種や規模、事業のフェーズを踏まえて、自社にとって最も意味のある基準は何かを、自分の頭で考え抜いて設定するものです。
そのうえでunlockは、撤退基準を事前に定めておくべきだと考えています。理由は、撤退基準がないと、サンクコストへの執着・確率認知をゆがめる感情・周囲の評価やプライドといった力が、撤退の判断を先送りさせるからです。当事者は往々にして、自分がこうした力に引きずられていることに気づけません。だからこそ、冷静に考えられる段階で基準を定めておくことが、致命傷になる前に手を打つための備えになります。
本記事では、この物差しを自社に合った形で設計するための材料として、以下のテーマを順に取り上げます。
- 第2章:撤退基準が無い場合と、ありすぎる場合に何が起きるか
- 第3章:なぜ人は撤退できないのか、判断を惑わす3つの要因
- 第4章:41社アンケートで見えた撤退基準の実態
- 第5章:撤退理由の整理と、積極的撤退・消極的撤退の違い
- 第6章:撤退基準に使える指標の一覧
- 第7章:unlock独自の整理フレーム「計画対比型」と「状況判断型」
- 第8章:先進企業18社の撤退ライン事例
- 第9章:企業規模別の撤退基準の設計法
- 第10章:誰が、いつ、どのように撤退基準を決めるか
- 第11章:撤退後に取り組むべきこと
新規事業の進め方が上手い人ほど、撤退について深く考えています。本記事が、自社に合った撤退基準を設計するための材料になれば幸いです。
撤退基準が無いと何が起きるか
撤退基準は、あれば良いものでも、無くても良いものでもない。第1章でそうお伝えしました。
この章では、撤退基準がなかったために損失が膨らんだ例としてスズキの事例をご紹介します。本章を読んでいただくと撤退基準の本質的な難しさが浮かび上がるのではないでしょうか。
撤退基準がないまま13年引きずった代償|スズキのスペイン事業
スズキは1980年代にスペインのサンタナ社へ資本参加し、現地での自動車生産事業に乗り出しました。しかし、参入当初から経営状態は芳しくなく、利益はほとんど出ていませんでした。
当時の状況について、スズキの鈴木修氏は自著のなかでこう振り返っています。
サンタナ社へ資本参加した当初から経営状態が良好とは言えず利益はあまり出ませんでした。かと言って撤退するまでの踏ん切りもつかず、「少しでも取り戻そう」と色々手を打ったのです。しかし、いくら日本人を送り込んでも労働者をコントロールできません。私が工場視察に行っても工場長をはじめ幹部らがタバコを吸いながら案内するような状態です。
鈴木修『俺は、中小企業のおやじ』より
利益が出ない。しかし、すでに投じた資金を考えると撤退の踏ん切りがつかない。少しでも取り戻そうと手を打つが、改善の兆しは見えない。この状態が、13年間続きました。
鈴木氏は同書で、撤退の判断についてこうも述べています。
少しばかりの債権を確保しようとしてジタバタするのではなく、思い切りよく諦めて新しい仕事に前向きのエネルギーを投入した方がはるかに生産的です。しかし、スペイン事業を13年間ズルズルと引きずって傷口を広げてしまったというのが経営者として大きな反省点です。
鈴木修『俺は、中小企業のおやじ』より
unlockの調査によると、当時のスズキの経常利益は100億円程度だったと推測されます。それに匹敵する規模の損失を、13年かけて積み上げてしまったことになります。
名経営者と称される鈴木氏でさえ、撤退の判断は難しかった。明確な撤退基準があれば、もっと早い段階で損失を食い止められた可能性は十分にあります。
撤退判断を惑わす3つの要因|サンクコスト・感情・社会的評価
第2章で見たとおり、撤退基準には万能の正解がありません。それでもなお、unlockは撤退基準を事前に定めておくべきだと考えています。
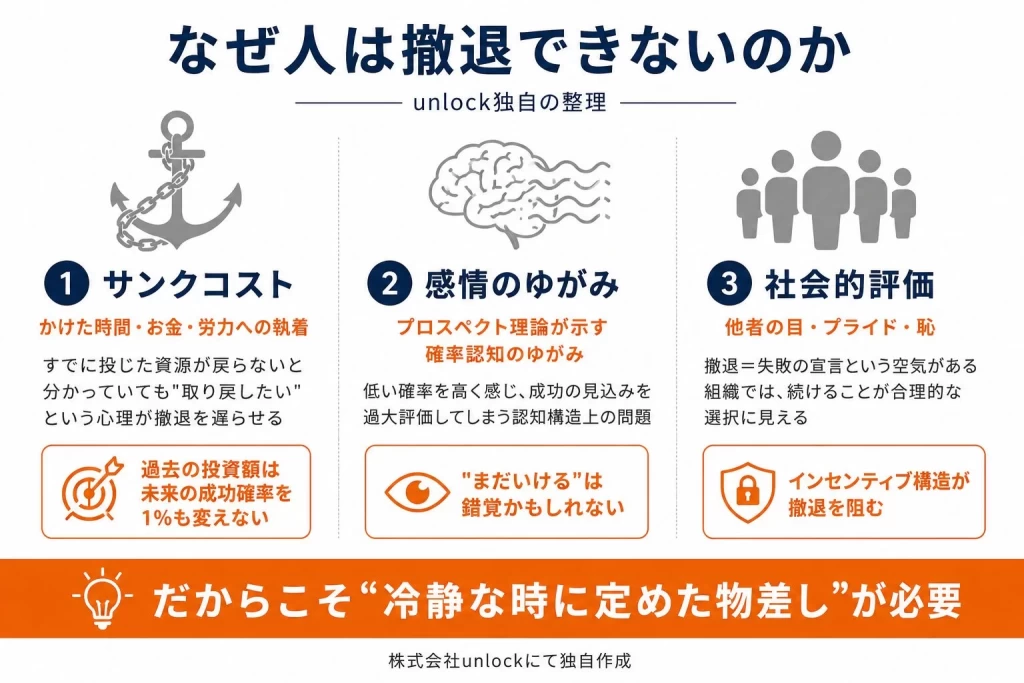
その理由は、撤退判断を惑わす力が非常に強いからです。筆者の整理では、撤退判断を難しくしている要因は大きく3つに分けられます。
サンクコスト:かけた時間・お金・労力への執着
1つ目は、サンクコストです。
サンクコストとは、すでに投じてしまい回収できない費用のことを指します。新規事業においては、投じた資金だけでなく、費やした時間や人材の労力も含まれます。
人は、何かに多くの資源を投じるほど、それを無駄にしたくないという心理が強く働きます。第2章で取り上げたスズキのスペイン事業は、まさにこの心理の典型です。鈴木修氏自身が「少しでも取り戻そう」と振り返っているとおり、すでに投じた資金への執着が、13年間にわたって撤退の判断を遅らせました。
過去に投じた費用は、どう判断しようと戻ってきません。戻らないものに引きずられれば、判断の軸が「これからどうなるか」ではなく「これまで何を失ったか」にすり替わります。本来、撤退か継続かは将来の見通しだけで決めるべきです。過去の投資額は、未来の成功確率を1%も変えないからです。しかし、頭ではわかっていても、積み上げてきた時間やお金を「なかったこと」にはできない。これがサンクコストの厄介さです。
感情的要因:プロスペクト理論が示す確率認知のゆがみ
2つ目は、人間の感情が判断をゆがめるという問題です。
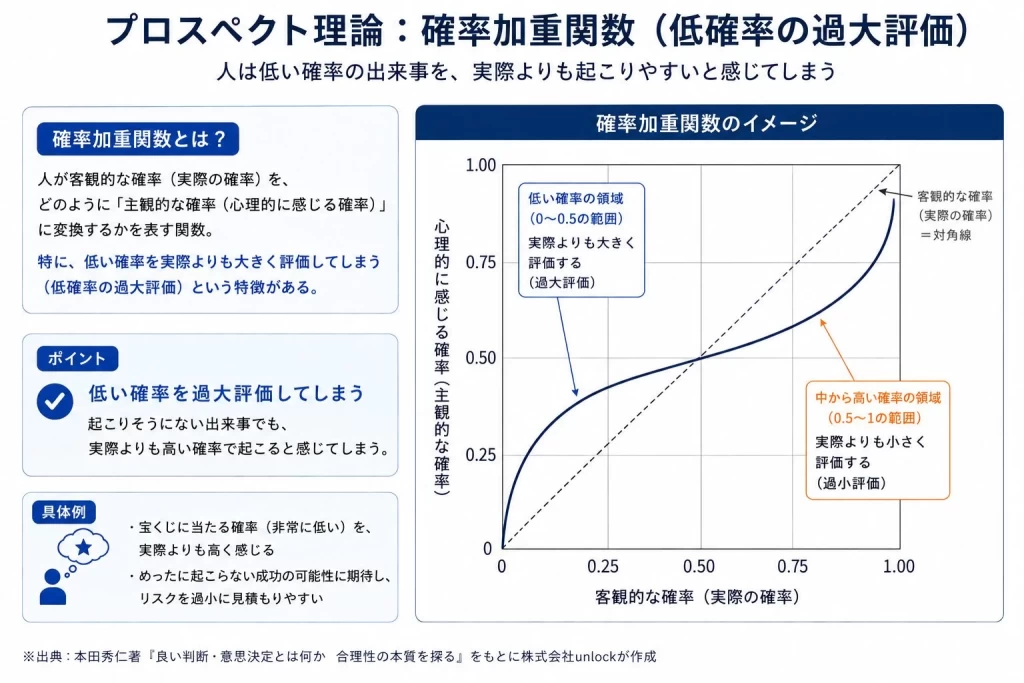
行動経済学のプロスペクト理論によると、人間が心理的に感じる確率は、客観的な確率とは一致しません。特に注目すべきは、確率が低い場合の認知です。実際には成功の可能性が低くても、人間はその確率を実際よりも高く感じてしまう傾向があります。反対に、確率が高い場合には、実際よりも不安を感じやすい。8割方うまくいくと言われても「でも2割は失敗するのでは」と感じてしまう、あの感覚です。
新規事業の撤退場面に当てはめると、こうなります。客観的に見れば成功の見込みが低くても、当事者にはそれが実際よりも高く感じられる。「まだいけるのではないか」「もう少し粘れば風向きが変わるかもしれない」という期待を捨てきれないのは、人間の認知構造そのものに原因があるのです。
さらに、認知科学の観点からは、撤退の判断は「確率的にしか決まらない」ことが指摘されています。たとえば、ある新規事業の月次売上が計画の30%にとどまっているとします。この数字だけを見れば厳しい状況ですが、「市場の立ち上がりが遅れているだけで、半年後には追いつく」と見る人もいれば、「構造的に計画が破綻している」と見る人もいる。同じ数字を前にしても、判断は分かれます。誰が見ても成功確率がゼロだという状態は、現実にはほとんど存在しません。わずかでも可能性が残る限り、「まだやれる」という解釈は成り立ってしまう。確率的にしか決まらないからこそ、感情や認知のゆがみが入り込む余地が生まれるのです。
参考記事:

新規事業が失敗する理由とは?成功させるためのアプローチを事例とともに解説
社会的評価:他者の目・プライド・恥
3つ目は、社会的な評価や周囲の目です。
新規事業を立ち上げた本人にとって、撤退は「失敗の宣言」と受け取られかねません。社内での評価、上司や経営陣への報告、チームメンバーへの説明。どれをとっても、心理的な負荷は大きいものです。
特に日本の大企業では、新規事業の撤退が担当者のキャリアにマイナスの影響を与えることが少なくありません。失敗すれば「やはりうまくいかなかった」と言われ、成功しても給与が劇的に上がるわけでもない。このインセンティブ構造のもとでは、リスクを取って撤退の判断を下すよりも、現状を維持する方が合理的に見えてしまいます。
孫正義氏は「プライドや見栄でカッコつけない」ことの重要性を繰り返し述べています。間違えたと思ったら、臆面もなく戦略を切り替える。しかし、多くの新規事業の現場では、そのような判断を下すことのほうが、続けることよりもはるかに難しいのが実情です。
だからこそ「冷静な時に定めた物差し」が必要になる
サンクコスト、感情のゆがみ、社会的評価。この3つの力は、いずれも撤退を先送りさせる方向に働きます。しかも、当事者は自分がこれらの力に引きずられていることに気づきにくい。
だからこそ、冷静に判断できる段階で、あらかじめ撤退の物差しを定めておくことが重要です。撤退基準とは、条件を満たしたら自動的に撤退するためのトリガーではありません。うまくいかない現状を正しく直視するための、冷静な時に設けた物差しです。
では、実際に企業はどの程度、撤退基準を持っているのでしょうか。第4章では、unlockが41社に対して実施した独自アンケートの結果を紹介します。
41社アンケートで見えた撤退基準の実態|「ある」はわずか14.6%
撤退基準は事前に定めておくべきだ。第3章までの議論を踏まえれば、そう考えるのが自然でしょう。
しかし、実際に企業はどの程度、撤退基準を持っているのでしょうか。この章では、unlockが独自に実施した41社へのアンケート結果をもとに、撤退基準の実態を確認します。
調査概要|unlockウェビナー参加41社への事前アンケート
unlockは2024年12月11日に開催したウェビナーに先立ち、参加予定の企業各社へ事前アンケートを実施しました。回答を寄せたのは合計41社です。
アンケートの設問は、撤退基準の有無、具体的な基準の内容、その効果に対する実感など、複数の項目にわたります。回答企業の業種は金融業や製造業を含む幅広い業界に及び、売上規模も10億円から1,000億円以上まで多様でした。
この調査は、新規事業の撤退基準について単にセミナーで学ぶだけでなく、参加企業のリアルな状況を踏まえた実践的な知見を共有するために行われたものです。
撤退基準が「ある」と回答したのは14.6%のみ
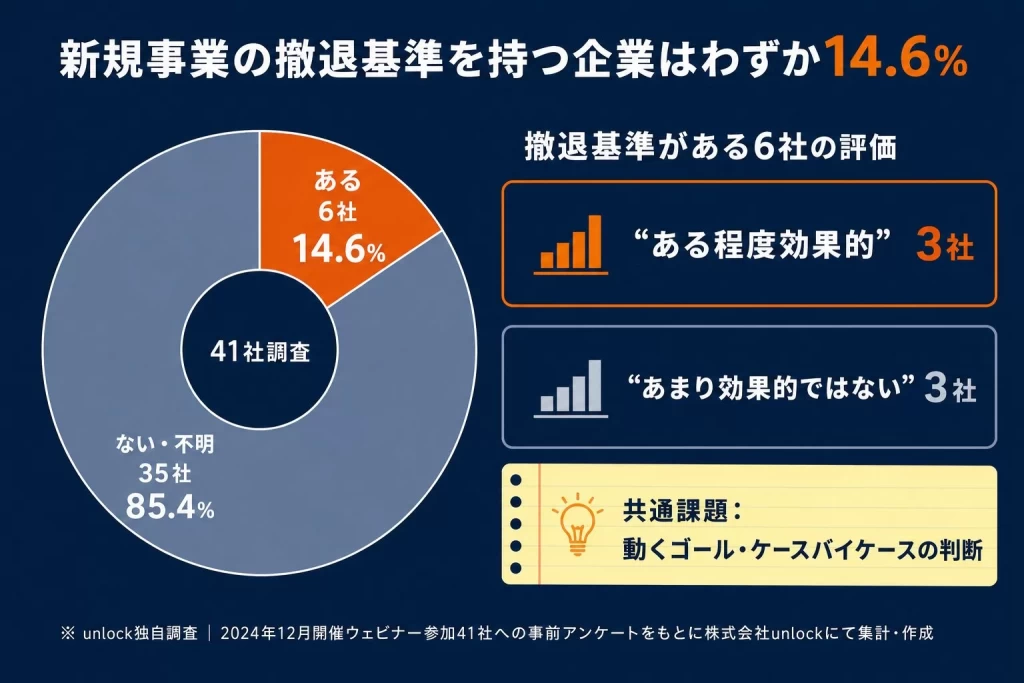
アンケートを集計した結果、撤退基準が「ある」と回答した企業は14.6%にとどまりました。41社中わずか6社です。
「ない」と答えた企業には、さまざまな理由がありました。基準の作り方がわからない、ケースバイケースで判断したいから、など理由は一つではありません。いずれも撤退基準の設計そのものの難しさを映し出しています。
第2章で見たとおり、撤退基準はあれば良いものでも、無くても良いものでもありません。この14.6%という数字は、多くの企業がその難しさに直面し、基準の設計に踏み切れていない現実を示しています。
撤退基準が「ある」6社の本音
撤退基準を持つ6社は、その基準をどのように評価しているのでしょうか。社名は伏せたうえで、各社の回答を紹介します。
1社目は金融業界の企業で、売上規模は100億円から1,000億円です。撤退基準として売上や利益の目標達成状況を設定していますが、効果については「あまり効果的ではない」との回答でした。理由は、当初想定していなかった要因によって撤退に至らず縮小にとどまるケースが生じるためです。撤退基準を設けても、現実の事業判断はそれだけでは割り切れないという実感がにじんでいます。
2社目は売上1,000億円以上の製造業です。撤退基準は「3年赤字が続くこと」とシンプルですが、こちらも「あまり効果的ではない」と感じているようです。結局ケースバイケースのジャッジになるというのが理由です。その一方で、撤退基準そのものは必要だと考えているとのことでした。
3社目も同規模の製造業です。計画時にKPIの未達期間を定め、そこに達しなければ撤退するという基準を事前に設けて運用しています。効果については「ある程度効果的」と評価しているものの、環境変化によってKPIは随時見直されるべきだという課題も感じていました。
4社目の製造業は、定量評価でKPIの未達やシナジーを撤退基準としています。「ある程度効果的」との評価ですが、まだ運用を始めて間もなく、四半期ごとにチェックしている段階とのことです。
5社目は、個々のテーマごとに撤退基準を設定している製造業です。事業化の経験がないため途中フェーズの基準しかないものの、技術面と市場面のそれぞれでできるだけ定量的に設計しています。「ある程度効果的」との回答でしたが、効果はあるものの、どうしても動くゴールになりがちで撤退基準の重みがやや軽く見られているという課題を指摘していました。
6社目は、撤退基準を「数年先の市場シェア」としている企業です。「あまり効果的ではない」との回答でしたが、詳しい理由の記載はありませんでした。
アンケートから見える課題
6社の回答には、共通する2つのジレンマが浮かび上がっています。
1つ目は、撤退基準が動くゴールになりやすいという問題です。事業環境は計画どおりには進みません。KPIや売上目標を事前に設定しても、市場の変化や想定外の要因によって基準そのものを修正せざるを得なくなります。5社目が指摘した動くゴールという表現は、撤退基準を運用する企業に共通する悩みを端的に表しています。
2つ目は、基準を定めても結局はケースバイケースの判断になるという現実です。2社目は撤退基準の必要性を認めつつも、実際の運用ではケースバイケースになると述べています。1社目が指摘した、当初想定外の要因で撤退ではなく縮小にとどまるケースも、同じ構造の問題です。基準どおりに機械的に撤退するのではなく、状況に応じた判断が求められる場面が繰り返し生じています。
この2つの課題は、撤退基準が自動トリガーではなく、判断のための物差しであるという本記事の結論と合致します。14.6%という低い数字の背景には、撤退基準の設計と運用の難しさがあります。「基準の作り方がわからない」という声は、どんな指標を物差しにすればよいのか、その選び方自体が見えていないということでもあります。
では、物差しを設計するために何が必要でしょうか。動くゴールになりやすい原因の一つは、そもそも撤退に至る理由の全体像が整理されていないことにあります。どのような理由で事業が撤退に追い込まれるのかを知らなければ、何を測るべきかも定まりません。ケースバイケースの判断が必要だとしても、判断の軸となる撤退理由の類型を持っていなければ、毎回ゼロから考えることになります。
第5章ではまず、新規事業が撤退に至る主な理由を整理し、撤退そのものにも種類があることを確認します。何を測るかを決める前に、何が事業を追い詰めるのかを知っておく必要があるからです。
撤退理由の整理と、積極的撤退・消極的撤退の違い
撤退基準を設計するには、まず新規事業がどのような理由で撤退に追い込まれるのかを把握しておく必要があります。理由の全体像が見えていなければ、何を監視すべきかも定まらないからです。
この章では、撤退に至る主な理由を5つに整理したうえで、撤退そのものにも積極的撤退と消極的撤退の2種類があることを確認します。
新規事業が撤退に至る主な理由
新規事業の撤退理由は多岐にわたりますが、大きく分けると次の5つに整理できます。
1つ目は、費用対効果が見込めないケースです。投じたコストや時間に対して、十分なリターンが得られない状態が続くと、事業を維持する意味が薄れていきます。新規事業は先行投資の期間が長くなりがちですが、どこまで耐えられるかは企業の体力と戦略次第です。費用対効果が合わないまま続ければ、他の成長機会にリソースを振り向けることもできなくなります。
2つ目は、巨額の赤字や負債を抱えるケースです。赤字の累積は企業全体の財務リスクを押し上げます。ファーストリテイリングは2002年、SKIPというブランド名で食品など非衣料品分野に進出しましたが、黒字化の見込みが立たず、2004年8月期に約28億円の特別損失を計上して撤退しています。新規事業単体の損失が本業に波及するリスクは、企業規模を問わず存在します。
3つ目は、競合企業の台頭です。市場に後発の競合が参入し、シェアを奪われるケースを指します。三菱電機はかつて国内携帯電話市場のトップグループにいましたが、2000年代に入りシャープやパナソニックなどにシェアを奪われ、2007年度の国内携帯電話出荷台数では5%未満にまで落ち込みました。翌2008年3月には携帯電話事業からの撤退を発表しています。市場環境の変化は自社だけではコントロールできません。
4つ目は、不景気による市場の縮小です。景気後退によって需要そのものが消えてしまうケースです。2008年のリーマンショックの影響で、日立グループはプラズマディスプレー工場の売却や、国内の薄型テレビ生産からの撤退を決めました。事業の実力とは無関係に、外部環境が撤退を強いることもあります。
5つ目は、マーケティングの失敗です。製品やサービスそのものに問題がなくても、市場への届け方を誤れば事業は成立しません。ターゲットの選定ミス、価格設定の誤り、プロモーション不足など、原因はさまざまです。優れた技術やアイデアがあっても、顧客に届かなければ売上にはつながりません。
これら5つの理由は、それぞれ独立しているわけではありません。費用対効果の悪化が赤字の拡大を招き、競合の台頭と不景気が重なって一気に撤退に追い込まれるケースもあります。複数の理由が絡み合うからこそ、撤退基準は単一の指標ではなく、複数の観点から設計する必要があるのです。
参考記事:

新規事業におけるピボットの正解~タイミングや基準などを解説~
積極的撤退とは
撤退と聞くと、追い詰められた末の決断というイメージを持つ方も多いかもしれません。しかし、撤退にはもう一つの形があります。積極的撤退です。
積極的撤退とは、事業がまだ成長途上にある段階、あるいは利益が出ている段階で、あえて戦略的に事業を手放す判断を指します。目的は、将来的なリスクの回避と経営資源の再配分です。
たとえば、現時点では黒字であっても、市場の成長率が鈍化し始めている、あるいは競合の参入が相次いでいるといった兆候がある場合、利益が出ているうちに事業を手放すという選択肢が生まれます。事業の価値が高いうちに売却や譲渡を行えば、得られた資金を次の成長領域に投じることもできます。
積極的撤退は、事業のライフサイクルを見据えた意思決定です。撤退を失敗の結果としてではなく、事業ポートフォリオの組み替えとして位置づける視点が求められます。
消極的撤退とは
消極的撤退は、赤字の拡大や市場の消失、競合の圧力など、外部・内部の要因によってやむを得ず撤退を決める場合を指します。前節で整理した5つの撤退理由の多くは、この消極的撤退に直結します。
積極的撤退との最大の違いは、判断の余地が狭いことです。すでに損失が膨らんだ段階では、投じた経営資源に見切りをつけるしかありません。しかし、第3章で見たとおり、サンクコストへの執着、感情による確率認知のゆがみ、社会的評価への恐れが、見切りの判断を遅らせます。
消極的撤退が厄介なのは、明確な将来像がないまま、ずるずると判断を先送りにしてしまうリスクが常にある点です。第2章で取り上げたスズキのスペイン事業は、まさにこの消極的撤退の典型でした。13年という時間は、見切りのタイミングを逃し続けた結果です。
撤退の種類を知ることが基準設計の前提になる
5つの撤退理由と、積極的撤退・消極的撤退の2つのタイプを整理しました。
ここで押さえておきたいのは、撤退基準の役割が撤退のタイプによって異なるという点です。
消極的撤退の場面では、撤退基準はこれ以上の損失を防ぐための歯止めとして機能します。赤字の累積額やKPIの未達期間など、定量的な基準を事前に設けておくことで、感情に流されない判断の拠り所になります。第4章のアンケートで「3年赤字が続くこと」を基準に挙げた企業は、この使い方をしていました。
一方、積極的撤退の場面では、撤退基準の役割が変わります。損失を防ぐためではなく、より大きな成長機会にリソースを振り向けるための判断が求められるからです。この場合、市場の成長率や競合環境といった外部指標が基準の中心になります。
つまり、自社が備えるべき撤退の型によって、監視すべき指標も判断の仕方も変わるということです。第6章では、撤退基準に使える具体的な指標を、財務・市場・事業運営の3つの観点から整理していきます。
撤退基準に使える指標の一覧|財務・市場・事業運営の3分類
第5章で整理したとおり、撤退の種類によって監視すべき指標は変わります。消極的撤退に備えるなら財務的な歯止めとなる指標が必要ですし、積極的撤退を判断するなら市場の変化をとらえる外部指標が不可欠です。
この章では、撤退基準に使える指標を財務・市場・事業運営の3分類に整理します。ただし、各指標はあくまで判断の材料です。どれか一つで撤退が決まるわけではなく、複数の指標を組み合わせることが前提です。
財務的指標
財務的指標は、事業が会社にとって経済的な意味を持ち続けているかを測るものです。事業の収益性・資金繰り・投資の見合いという観点から、代表的なものとして以下の5つを挙げます。
これらすべてを常時監視する必要はありません。立ち上げ期であれば累損額の上限とキャッシュフローが最優先になりますし、スケールフェーズに入った段階で貢献利益やLTV÷CACを中心に見るという使い方が現実的です。事業の状況に合わせて優先する指標を選びながら使うことを前提にしてください。
貢献利益
「売上高 − 変動費 − 直接固定費」で算出され、間接コストを除いた純粋な収益性を示します。貢献利益が恒常的に赤字であれば、事業を続けるほど損失が積み上がるサインです。
投資回収期間
投じた資本をどれだけの期間で回収できるかを示します。事前に設定した期間内に回収の見通しが立たない場合、撤退判断の材料になります。
参考記事:

新規事業成功のカギを握る投資基準とは?
累損額の上限
許容できる損失の総額を事前に決めておく考え方です。「いくら使ってよいか」の上限を設けることで、サンクコストへの執着によるズルズルした継続を防ぎます。第9章で後述する大手・中堅企業向けの設計法でも、この累損額の上限設定はunlockが特に重視するポイントです。
LTV÷CAC
顧客一人当たりの生涯価値を顧客獲得コストで割った比率です。この比率が1を下回る状態が続くなら、売れば売るほど損失が増える構造にあり、ビジネスモデルの見直しか撤退の判断が求められます。
キャッシュフロー
PLの損益とは別に、実際のお金の動きを見る指標です。黒字でもキャッシュが枯渇すれば事業は止まります。資金調達に依存した事業では、現金残高とバーンレートを常に把握しておく必要があります。
市場・顧客指標
市場・顧客指標は、事業が顧客に受け入れられているか、また市場の構造が事業の継続に適しているかを測るものです。財務指標が「今の数字」を見るのに対し、市場・顧客指標は「事業の将来性と顧客との関係性」を見る先行指標の性格を持ちます。特に立ち上げ期には、売上よりもこれらの指標を先に確認することが、プロダクトの本質的な価値を見誤らないためのポイントです。
ユーザー数と継続率
プロダクトが実際に使われているかを直接示します。単なる獲得数だけでなく、継続的に使われているかが重要です。ラクスル社のフレームワークでは、「無料でも日々使い続けてくれるか」を最初の問いに設定しています。売上よりも先に顧客の行動を確認するという考え方を体現した指標です。
AHAカスタマー比率
AHAカスタマーとは、プロダクトを使って「これはすごい」「本当に使える」と感じた顧客を指します。単に一度利用しただけでなく、価値を実感し熱量を持って使い続ける顧客です。AHAカスタマー比率は、全利用者のうちこうした顧客が何割を占めるかを測る指標です。
ラクスルの定義では、使ったユーザーのうちAHAカスタマーが50%以上を占めるかどうかを、最初のフェーズの撤退基準に据えています。利用者数の数字よりも、熱量のある顧客の比率に着目するアプローチです。
市場規模と成長率
参入している市場自体の将来性を測ります。市場が縮小していれば、どれだけ良い製品を作っても成長には限界があります。第5章で触れた日立のプラズマ事業撤退も、市場縮小の圧力が背景にありました。
NPS
NPS(ネット・プロモーター・スコア)は、「この製品を知人に薦めるか」を0〜10点で問うアンケートをもとに算出する顧客ロイヤルティ指標です。9〜10点をつけた「推奨者」の割合から、0〜6点をつけた「批判者」の割合を引いた数値で表されます。収益や利用回数といった定量指標だけでは測れない、顧客の温度感を補完する指標として活用されます。
競合優位性の有無
dely社クラシルの事例が示すとおり、「市場で圧倒的1位を取れる可能性があるか」というシンプルな問いに集約できます。競合に対して明確な差別化がない状態が続くなら、撤退を検討する根拠になります。
事業運営指標
事業運営指標は、事業の内部状況を把握するための指標です。
開発マイルストーンの達成状況
特に開発主体の事業で有効です。期限内に製品や機能が完成するかどうかは、事業の実行力を測る代理指標になります。
チームのパフォーマンスと採用状況
定量化が難しいものの、事業の推進力に直接影響します。キーパーソンが離脱したり、採用が計画通りに進まない状況は、事業継続の可否を左右する要因です。
コスト効率
集客や商談にかかる獲得単価が見合っているかを測ります。ラクスルの「効率化フェーズ」が問うとおり、売上が立ち始めても獲得コストが高すぎれば利益は出ません。
規制・外部環境の変化
直接コントロールできない要因ですが、見逃すと事業の前提が崩れます。法改正や業界規制の変更は、撤退判断の外部トリガーになり得ます。
指標選びの注意点
指標を網羅しましたが、実際の設計にはいくつかの注意点があります。
第1の注意点は、売上を主要KPIにしないことです。売上は営業力の巧拙を反映するため、プロダクトの本質的な価値とは切り離して評価する必要があります。unlockが独自に整理したラクスル方式の示唆では、「無料で喜ばれるか」「有償でも使われるか」「利益が出るか」という順序で確認することが、正確な事業評価につながります。売上よりも顧客の行動と満足度を先に測ることを、unlockは推奨しています。
第2の注意点は、単一の指標で判断しないことです。第4章で紹介したアンケートの6社も、複数の指標を組み合わせながら運用していました。一つの数字だけで撤退を決めようとすると、「この指標はたまたま悪かっただけ」という言い訳が生まれやすくなります。
第3の注意点は、フェーズごとに指標を変えることです。ラクスルの4フェーズ制がこれを体現しています。事業の立ち上げ期に売上を追うのは時期尚早ですし、成長期に入ってからユーザー数だけを見るのも不十分です。フェーズに合わせて見る指標を変える設計が、撤退基準の実効性を高めます。
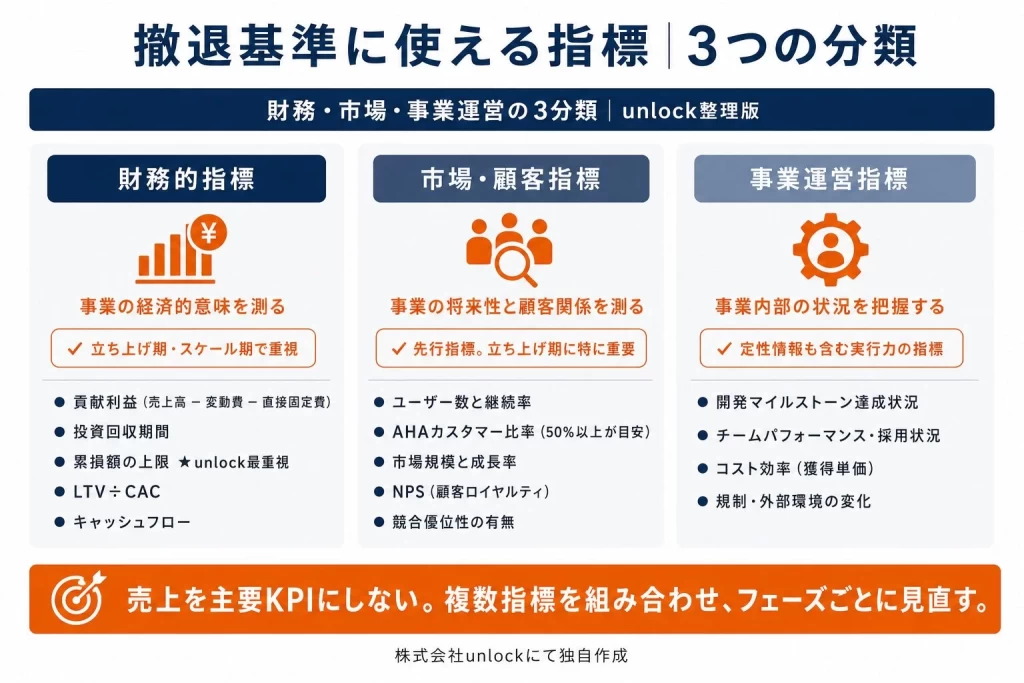
どの指標を軸にするかは、事業の性質と企業の状況によって変わります。第7章では、これらの指標をどの型に当てはめるかを考えるための、unlockの整理フレームを紹介します。
撤退基準の整理フレーム|「計画対比型」と「状況判断型」の2軸
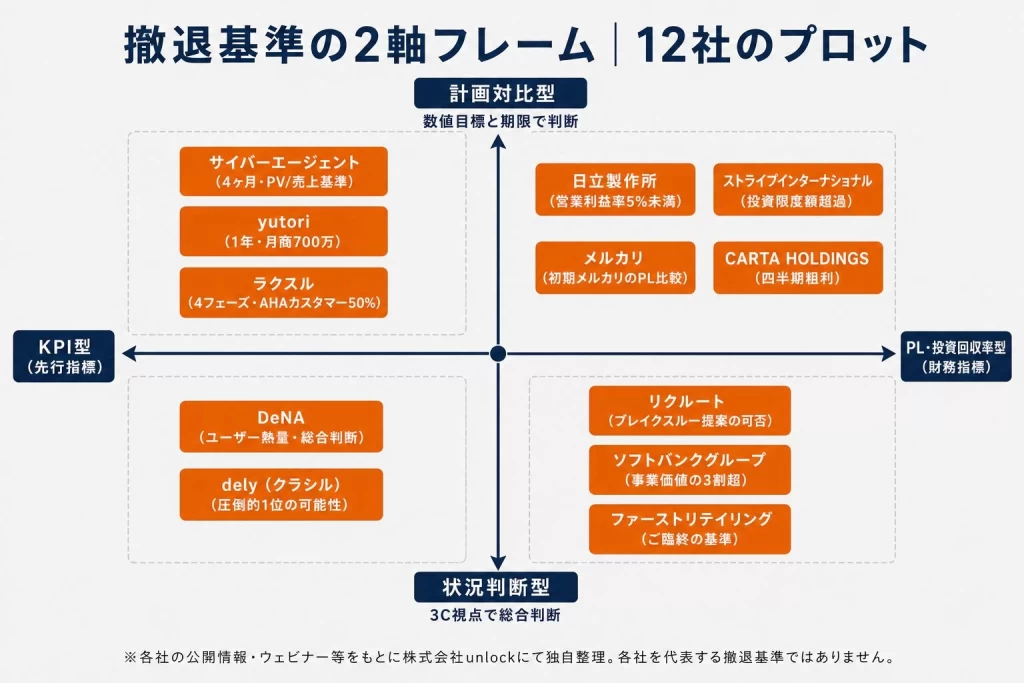
unlockが18社の撤退ライン事例を整理すると、大きく2つの考え方に分けられることがわかりました。「計画対比型」と「状況判断型」です。
撤退基準をどう設計するかに悩む場合、「具体的な数字の決め方がわからない」という問いに先に進んでしまいがちです。しかし、どの数字を見るかよりも先に、どういう思想で撤退を判断するかという型を選ぶことが重要です。型が違えば、適切な指標も判断の速度も変わります。
自社にとって最も機能しやすい設計の方向性を先に定めることに、この2軸を理解することの意義があります。本章では、2つの型それぞれの特徴と向いている企業を整理したうえで、18社の事例がどの型に位置するかも示します。自社のケースと重ね合わせながら読んでいただくと、設計の方向性が見えやすくなります。
計画対比型とは
計画対比型は、事前に定めた数値目標や期限に対して、実績がどこまで達したかで判断する考え方です。
さらに分類すると、KPI型とPL・投資回収率型の2種類があります。
KPI型は、ユーザー数や継続率、満足度といった先行指標を基準にする方法です。サイバーエージェントが採用している「4ヶ月で月間300万PV超」や、yutoriの「1年以内に月商700万達成」という基準がこの型に当たります。
PL・投資回収率型は、損益計算書や投資回収の見通しを軸にする方法です。日立の「営業利益率5%未満で撤退」はこの型の代表例です。R&D系のプロジェクトや大規模な初期投資が必要な事業に向いています。
計画対比型のメリットは、判断が明快で客観性が高いことです。数値で可否が分かれるため、意思決定が早く、先送りによる損失が生じにくくなります。組織全体での納得も得やすい特性があります。
デメリットは、計画に縛られすぎると成長機会を見落とすリスクがある点です。また、PLベースの評価では間接コストや初期投資の扱いが難しく、正確な採算把握が困難なケースもあります。
状況判断型とは
状況判断型は、市場・競合・自社という3Cの視点で、そのときの状況を総合的に判断する考え方です。
市場(顧客)を軸にする場合は、消費者ニーズの変化を中心に判断します。消費財やBtoCアプリのように、顧客行動が事業の成否を左右するカテゴリーに向いています。
競合(競争環境)を軸にする場合は、市場での立ち位置を基準にします。dely社クラシルが採用した「市場で圧倒的1位を取れる可能性があるか」という問いがこの型の典型です。
自社を軸にする場合は、経営資源の最適配分を中心に判断します。ソフトバンクグループの「グループ全体の事業価値の3割を超える損失で退却」という基準は、事業投資会社的な性格を持つ企業ならではの考え方です。
状況判断型のメリットは、計画外の成長機会を見逃さない点です。リクルートが「数値不振でも即撤退せず、ブレイクスルーの提案可否で判断する」としているのは、状況判断型の柔軟性を活かした運用です。
デメリットは、判断基準が曖昧になりやすく、意思決定に時間がかかることです。第3章で指摘したサンクコストや感情的バイアスが入り込む余地が、計画対比型より大きくなります。担当者によって判断がブレるリスクも高くなります。
それぞれのメリット・デメリットと向いている企業タイプ
2つの型は対立するものではなく、組み合わせて使うことが多いのが実態です。
計画対比型が向いているのは、ステークホルダーが多く、誰の判断で撤退を決めるかが曖昧になりやすい大企業や、資金が限られており素早い判断が求められるスタートアップです。数値基準が明確なため、意思決定の正当性を示しやすくなります。
状況判断型が向いているのは、市場の変化が速く、事前に計画を精緻化することが難しい領域や、経営者が強い意志を持って意思決定できる体制にある企業です。リクルートやDeNAの事例はこの型に近く、判断の軸が組織内で共有されているからこそ機能しています。
実際の設計では、計画対比型で基本ラインを引きながら、状況判断型で例外条件を設けるという組み合わせが現実的です。第9章ではこの組み合わせ方を企業規模別に具体化しています。
18社を2軸でプロットした全体像
unlockが収集した18社の撤退ライン事例を2軸に当てはめると、各社の特徴が浮かび上がります。
計画対比型のKPI寄りに位置するのは、サイバーエージェントやyutori、ラクスルです。いずれも数値基準が明確で、判断に感情が入りにくい設計になっています。
計画対比型のPL・投資回収率寄りに位置するのは、日立やストライプインターナショナルです。財務の数字を軸に、事業の継続可否を機械的に判断しています。
状況判断型の色合いが強いのは、リクルートやソフトバンクグループです。DeNAはKPIと総合判断の両方にまたがる形で、事業によって使い分けています。
次の第8章では、各社の具体的な撤退ラインをより詳しく見ていきます。
先進企業18社の撤退基準事例
本章で紹介する撤退基準は、unlockが公開情報やウェビナーで独自に収集した断片的・抽象的な情報をもとにしています。各社を代表する撤退基準ではないことをご了承のうえ、参考情報としてご覧ください。
18社の事例を整理すると、第7章の2軸フレームに照らしたとき、各社の設計の背景にある考え方が見えてきます。以下ではいくつかの事例を紹介します。
サイバーエージェント|4ヶ月での数値判断と分社化によるKPI管理
サイバーエージェントは、新規事業を必ず分社化して立ち上げるスタイルをとっています。100社以上の新規事業子会社を作ってきた同社は、KPIをドライに管理するための仕組みとして分社化を活用しています。
具体的な撤退基準は、サービスリリースから4ヶ月の時点で、コミュニティサービスなら月間300万PV、ゲームなら月間売上1,000万円を超えなければ撤退。新しい会社は3四半期連続で粗利が減少した場合に撤退としているそうです。
※この情報はサイバーエージェントを代表する撤退基準ではありません。
DeNA|予算1,000万円・1〜3名でスタートし、ユーザー熱量で総合判断
DeNAのサービスインキュベーション部門では、初期開発と初動KPIウォッチの費用として予算1,000万円とメンバー1〜3名でスタートします。
継続の可否はキャッシュアウトのタイミングで判断し、ユーザー熱量や満足度の伸びなどを上長と会議して総合的に評価します。サイバーエージェントに比べると基準は抽象的ですが、筆者がDeNAに在籍していた当時も実際にこの形で意思決定が行われていました。
※この情報はDeNAを代表する撤退基準ではありません。
dely(クラシル)|市場で圧倒的1位を取れるかどうかを問う
クラシルは、動画メインのレシピサービスとして、クックパッドの後発として登場しました。先行する大きなプレイヤーが存在する市場に参入する際、dely社が定めた撤退基準は「市場で圧倒的1位を取れる可能性があるかどうか」です。
参入の動機と市場での立ち位置から逆算した、非常に特徴的な基準です。
※この情報はdelyを代表する撤退基準ではありません。
日立製作所|営業利益率8%超を目標、5%未満で撤退
製造業では撤退基準を持たない企業が多い中、日立製作所は明確な数値基準を持つ企業の一つです。売上高営業利益率の目標を8%超に設定し、5%未満の事業は撤退するという基準を採用しています。
多くの新規事業を抱えるコングロマリットとして、組織の新陳代謝を促すための仕組みとして機能していると推測されます。
※この情報は日立製作所を代表する撤退基準ではありません。
ファーストリテイリング(ユニクロ)|「ご臨終」の基準を参入前に決める
柳井正氏の個人的な方針として、新規事業参入前に「ご臨終」の基準を明確に決めることが知られています。売上目標に届かないもの、差別化できないものはすぐに撤退するという、感情を挟まないドライな基準です。
農業など異色の新規事業にも挑戦してきたファーストリテイリングが、多くの撤退を経験しながら培ってきた考え方です。
※この情報はファーストリテイリングを代表する撤退基準ではありません。
ストライプインターナショナル|当初の投資限度額を超えた場合に撤退
「earth music&ecology」などを展開するストライプインターナショナルの撤退基準は、事業ごとに設定した当初の投資限度額を超えた場合です。
金額の規模は事業によって異なりますが、投資の上限を事前に決めてそれを超えたら撤退するという、財務的な歯止めとして機能しています。
※この情報はストライプインターナショナルを代表する撤退基準ではありません。
yutori|1年以内に月商700万円未達で自動撤退
若者向けアパレルブランドを複数展開するyutoriは、1年以内に月間700万円の売上を達成しなければ自動的に撤退するという明確な基準を持っています。
この基準を設けた理由は、同世代が集まる社内で「社長の好き嫌い」や主観で判断が決まる組織にならないためだそうです。ドライな数値基準が、公平な意思決定の土台になっています。
※この情報はyutoriを代表する撤退基準ではありません。
リクルート|数値不振では即撤退せず、ブレイクスルー提案の可否で判断
リクルートの撤退判断は、他社と比べて明確な数値基準を持たないことが特徴です。数値データが不振であることだけを理由に撤退を決めることはなく、事業開発チームが今後どのようにブレイクスルーを実現できるかという提案の質で判断します。
筆者がリクルート在籍中に10件以上の撤退を目にしてきましたが、この形が繰り返されていました。ただし、主力の人材事業が景気の影響を大きく受けるため、業績悪化時には外部から見て有望に見える事業も含めて大胆に整理することも、リクルートの特徴の一つです。
※この情報はリクルートを代表する撤退基準ではありません。
ソフトバンクグループ|グループ全体の事業価値の3割超の損失で退却
ソフトバンクグループは、失敗して撤退・清算する際の判断基準として、グループ全体の事業価値の3割を超える損失が出るかどうかを目安にしているとされています。
多くの事業を抱える事業投資会社的な性格を持つソフトバンクグループならではの、バランスシートベースの撤退基準です。
※この情報はソフトバンクグループを代表する撤退基準ではありません。
メルカリ|ローンチ3ヶ月のPLを初期メルカリのデータと比較
メルカリはサービスローンチから3ヶ月程度のPLを、メルカリ自身の初期データと比較して撤退を判断します。広告費に対する成長率などの数値を照合する方法です。
自社の大ヒット事例を基準に置くという、内部からすれば高いハードルです。小さな新規事業を作る気はないという意思決定の強さが、この基準に表れています。
※この情報はメルカリを代表する撤退基準ではありません。
CARTA HOLDINGS|四半期粗利をベースに承認時に撤退ラインを設定
ECナビなどを運営するCARTA HOLDINGSは、代表と事業責任者が四半期の粗利や他のKPIをもとに、新規事業の承認時に撤退検討ラインを設定します。責任者が役員に再プレゼンすることで撤退ラインを再設定できる仕組みも持っています。
定期的なレビューと再設定を組み合わせた、実務的な運用方法です。
※この情報はCARTA HOLDINGSを代表する撤退基準ではありません。
ラクスル|4フェーズ制で段階的に撤退基準を設定する
ラクスルの撤退基準は、事業展開を「発見」「検証」「効率化」「拡張」の4フェーズに分け、各フェーズで見るべき問いと指標を変えています。
発見フェーズでは「無料でも日々使い続けてくれるか」を問い、AHAカスタマーが利用者の50%以上を占めるかどうかを、1〜1.5年かけて確認します。
検証フェーズでは有料でも使われるかを確認し、有料顧客数を50社程度集めることを目標にします。最初から売上を追わないことがポイントです。
効率化フェーズでは、集客・商談のコスト効率を確認します。セールス・マーケティングチャネルの発見とコンバージョン率の改善が中心的な問いになります。
拡張フェーズに入って初めて、スケールに関する議論を始めます。
各フェーズで見るべき問いを絞ることで、「いきなり売上で判断する」という過ちを避けています。第6章で述べた「売上をKPIにしない」という考え方の、最も具体的な実装例です。
※この情報はラクスルを代表する撤退基準ではありません。
誰が、いつ、どのように撤退基準を決めるか
撤退基準を「どう作るか」と同じくらい、あるいはそれ以上に悩ましいのが「誰がいつ作るか」という問いです。撤退基準を設計しようとした場合、実務の現場ではこうした声が出ることがよくあります。「誰が決めるべきかわからない」「経営会議に提案しても通らない」「作ったはいいが誰も見ていない」。
ここに撤退基準の難しさのもう一つの側面があります。基準は作るだけでは機能しません。運用されてこそ、初めて意味を持ちます。しかし、運用の難しさを理由に設計を先送りにしていれば、何も変わりません。まず基準を作ることが、運用の出発点です。
誰が何を決めるかに唯一の正解はありませんが、unlockが150社以上の支援を通じて見てきた中で、うまく機能している体制には共通するパターンがあります。この章では、そのパターンをもとにした推奨の考え方を整理します。
事業KPIは事業プロデューサーが決める
事業に関するKPIは、その事業の責任者である事業プロデューサーが主導して設定することをunlockは推奨しています。
現場に最も近い人間が指標を設定したほうが、実態に即した基準になるからです。筆者の経験上、事業プロデューサーが自ら考えて設定したKPIは経営会議でも通りやすく、運用の実効性も高くなります。
設定したKPIは経営会議で承認を得ます。その際に「達成できなければ撤退する」という前提を全員で共有することが、基準を機能させるための条件です。
参考記事:

新規事業に向いている人材とは?求められる資質や特徴を交えて解説
財務指標は社長・担当役員が決める
財務に関する指標、具体的には累損額の上限や投資回収の期限については、社長や担当役員が設定する責任を持つべきです。
大きな会社ほど、事業プロデューサー単独では財務全体への影響をつかみにくくなります。財務的な判断は経営の専権事項であるため、担当役員が明確に定めることで、撤退基準に経営の意思が反映されます。
経営会議での合意形成と「この範囲なら口を出さない」の取り決め
事業KPIと財務指標を合わせた撤退基準全体は、経営会議で社長やCFOと合意を取ります。
この合意には、もう一つ重要な機能があります。「この範囲内で動く限り、余計な口出しをしない」という取り決めです。撤退基準を設定した以上、その基準内での動きに対して経営陣が都度介入するようでは、現場は機動的に動けなくなります。事業プロデューサーが自律的に判断できる範囲を経営陣が保証することが、撤退基準の実効性を高めます。
一方、基準を超えた場面での判断は経営陣が責任を持ちます。撤退基準は事業プロデューサーを守るための仕組みでもあるのです。
理想は子会社化して進める
可能であれば、新規事業を子会社として独立させた上で進めることが理想です。
子会社化することで、意思決定の主体が明確になり、経営陣の介入が構造的に整理されます。また、損益を分離して管理できるため、撤退基準となる財務指標も把握しやすくなります。サイバーエージェントが新規事業を必ず分社化するのも、KPIをドライに管理するための仕組みとして機能させているからです。
すべての企業が子会社化できるわけではありませんが、組織構造として独立させることは、撤退基準を機能させるための土台になります。
撤退後に取り組むべきこと|資産活用・人材・組織文化
撤退は終わりではありません。撤退した後にどう動くかが、次の挑戦の質を左右します。
この章では、撤退後に取り組むべきことを3つの観点で整理します。
資産の有効活用
撤退した事業には、必ず何らかの資産が残っています。開発した技術、蓄積した知見、関係を築いた顧客基盤。これらを次の事業に転用することで、撤退から得られる価値は高まります。
技術の転用では、別の事業領域で同じ技術を活かせないかを問います。例えば、宝ホールディングスがビール事業からバイオ事業へと転換し、40年後に黒字化した事例が有名ですが、撤退時に積み上げた技術と知見を別の領域に活かした例と言えます。
顧客基盤の転用では、撤退した事業で接点を持った顧客が、自社の他の事業と親和性を持つかどうかを確認します。顧客との信頼関係は、事業そのものがなくなっても残ります。
知見の言語化も重要です。なぜうまくいかなかったのかを文書として残し、組織の学習資産にすることで、次の事業判断の精度が上がります。
参考記事:
自社のアセットや強みをリフレーミングして新規事業の可能性を広げる方法
人材の再配置とキャリア支援
撤退した事業のメンバーをどこへ配置するかは、慎重に考える必要があります。撤退の経験を持つ人材は、次の新規事業において非常に貴重な存在になります。失敗の体験は、仮説の精度を上げ、リスクの見極めを早める効果があるからです。
筆者は「撤退は本人のキャリアにとって悪くない」と考えています。粘り続けて勝利する道はあるにしても、確率論的には高くありません。一定のタイミングで見切りをつけ、別のチャレンジに移ることは、本人の成長の観点からも合理的です。
組織として、撤退した事業のメンバーが次のチャレンジに意欲を持って臨める環境を作ることが、継続的な挑戦文化の維持につながります。
関係者への説明責任
撤退を決めた後、関係者への説明は避けられません。社内の経営陣・チームメンバー、そして場合によっては顧客やパートナーへの丁寧な説明が必要です。
社内への説明では、なぜ撤退に至ったかの事実を正直に共有することが重要です。曖昧にすると、組織内に撤退の判断基準が共有されず、次回の意思決定に生かされません。
顧客やパートナーへの説明は、信頼関係を維持するためのコミュニケーションです。撤退は相手に影響を与えますが、誠実な対応が長期的な関係構築につながります。
撤退を組織の学習に変える
撤退を「なかったこと」にするのか、次への糧にするのかは、組織文化の問題です。
孫正義氏は「プライドや見栄でカッコつけない」ことの重要性を繰り返し述べています。撤退を失敗として恥じるのではなく、判断の経験として組織に取り込むことができれば、次の撤退判断も早くなります。
新規事業に本気になっている人ほど、撤退の経験を積極的な情報として扱います。どのタイミングで手を引くべきだったか、どの指標を早めに見ておくべきだったかを言語化することで、組織全体の判断精度が上がっていきます。
新規事業の撤退基準は、事業開始前に決めておくべきものです。しかし、本記事を通じて繰り返し示してきたとおり、一度決めたら終わりというものではありません。事業フェーズの変化や市場環境の変化に合わせて見直しながら、自社の状況に合った物差しとして育てていくものです。
撤退基準を持つことは、挑戦を止めるためではなく、挑戦の数を増やすための仕組みです。新規事業の進め方が上手い人ほど、どこまでやるかを事前に考えています。本記事が、自社に合った撤退基準を設計するための出発点になれば幸いです。
unlockは、アイデアの考案から販売まで、新規事業の全プロセスにわたって事業プロデューサーとして伴走しています。
支援サービスはこちら:

新規事業開発支援サービス一覧
考案(アイデア創出)、検討(市場リサーチ・プロダクト詳細の定義)、制作(プロトタイプ・PoC)、販売(テストマーケティング・営業)という4つのフェーズを通じて、助言にとどまらず実務として動くことができます。撤退判断もその一つです。どこで手を引くかという意思決定は、実際に事業を動かした経験がなければ正確に判断できません。これまで150社以上の新規事業支援を通じて、多くの企業の撤退基準の設計に関わり、実際の撤退判断の場面で意思決定を支えてきました。本記事で紹介した知見の多くも、そうした実務の経験から得られたものです。
まずは無料でご相談いただけます。撤退基準の設計を含め、新規事業でお悩みのことがあれば、お気軽にご連絡ください。
読者プレゼント
最後までお読み頂きありがとうございます。ここまで話してきた内容をもとに、大手・中堅と小規模の撤退基準の設計法について、unlockが考える具体的なアプローチ方法をまとめたPDFをプレゼントいたします。
ご興味がある方は「撤退基準のプレゼント希望」と記載の上、お問い合わせフォームよりご連絡くださいませ。担当よりご連絡させていただきます。
まずはお気軽にお問い合わせください

この記事を書いた人
株式会社unlock 代表取締役社長 津島越朗
得意領域
テクノロジー(AI・ブロックチェーン・IoT等)をベースとした既存産業の革新・効率改善サービス(SaaS等含む)の新規事業
企画・開発・拡大(Growth Hack)、0→1(ゼロイチ)
経歴
2005年 株式会社リクルート入社(人材事業営業部)
2008年 同上(インターネットマーケティング局、マーケティング・新規事業企画)
2011年 株式会社ディー・エヌ・エー入社(サンフランシスコにて現地法人のマーケティング組織の立ち上げ)
2013年 株式会社DeNAライフサイエンス(東京大学医科学研究所と遺伝子検査MYCODEの立ち上げサービス&マーケティング責任者)
2014年 株式会社DeNAロケーションズ 代表取締役社長(海外のテクノロジーベンチャーとの合弁企業)
2016年 株式会社unlock設立


